Home

Những câu hỏi để bắt đầu một chuyến du lịch
19 Jan 2019
desktop-image mobile-image

Trong vô số cuộc trò chuyện mà chúng tôi đã có với khách du lịch tìm kiếm lời khuyên từ MSIG Việt Nam, chúng tôi đã tổng hợp một số câu hỏi của những người đam mê du lịch như bạn. Và một trong số những chủ đề phổ biến nhất chính là: an toàn.

Ý tưởng du lịch

"Đâu là nơi kỳ vĩ nhưng an toàn nhất để ghé chơi?"
Thế giới là một nơi rộng lớn và lớn đến mức không thể xác định chính xác tất cả những nơi này chỉ trong một bài viết. Nhưng với những người mới bắt đầu, Châu Á là điểm đến an toàn với nhiều cảnh đẹp để bạn khám phá. Theo số liệu thống kê từ Chỉ số những thành phố an toàn nhất năm 2017, có đến 4 thành phố ở Châu Á được lọt top 10 trong danh sách này*. Những điểm đến hấp dẫn nhất bạn có thể tham khảo như: Singapore – thành phố được mệnh danh là “quốc đảo xanh”, “thành phố vườn” với mô hình thành phố trong công viên. Hoặc bạn có thể ghé thăm Hàn Quốc và tận mắt ngắm những “nàng tiên cá” dưới đại dương xanh ở Seoul. Và cả Bhutan – một đất nước yên bình thuộc phía nam Châu Á – nơi các tụ viện được xây nằm trên các vách đá. Với một loạt các nền văn hóa đa dạng với bề dày lịch sử và giá trị cùng vô số các di sản thế giới của UNESCO, Châu Á có rất nhiều địa điểm ngoạn mục chắc chắn sẽ đánh thức cảm giác phiêu lưu trong bạn.

Thói quen khi đi du lịch

"Không tắt điện thoại trên máy bay có thể dẫn đến tai nạn?"
Đây là một trong những câu hỏi không khỏi khiến chúng ta băn khoăn hàng thập kỷ nay, đặc biệt đối với những người phải ngừng cuộc chơi giữa chừng trên điện thoại của họ. Tuy nhiên, dù bạn có thấy bất tiện đến đâu, câu trả lời vẫn là: có. Trong lịch sử có ít nhất 2 vụ va chạm máy bay do sự can thiệp của sóng di động, đó là: vụ Máy bay Crosshair 498 năm 2000 và tai nạn chết người tại Christchurch, New Zealand, năm 2003. Những hiểm họa do sự can thiệp của điện thoại di động không chỉ tồn tại khi chúng ta sử dụng chúng mà còn ngay cả khi chiếc điện thoại vẫn nằm yên. Đây là lý do vì sao các hành khách thường được yêu cầu bật chế độ máy bay hoặc tắt điện thoại trước khi máy bay cất cánh.

Bảo hiểm du lịch

"Bảo hiểm du lịch có thực sự cần thiết?"
100% có! Mặc dù chúng ta có thể tiết kiệm được một chi phí khi bỏ qua việc mua bảo hiểm du lịch, nhưng chắc chắc khoản tiết kiệm đó là chưa đủ và không đáng với những nguy hiểm tiềm tàng chúng ta có thể gặp phải. Với một chương trình bảo hiểm du lịch, người đi du lịch được bảo vệ trước các sự cố thường xuyên xảy ra, từ việc chuyến bay bị chậm, gặp thương tích tại nước ngoài, đến việc bị thất lạc đồ đạc. Điều quan trọng nhất trong những chuyến đi du lịch vẫn là sự an tâm của chính bạn.

Khi chọn đúng công ty bảo hiểm, chúng ta sẽ thấy những chính sách và thông tin họ đưa ra là dễ hiểu. Nếu bạn có bất kỳ thắc mắc nào liên quan đến bảo hiểm du lịch, hãy tìm hiểu thêm tại đây hoặc liên hệ với chúng tôi tại đây.
*Nguồn: http://safecities.economist.com/safe-cities-index-2017
 

4 trò chơi “thử thần kinh thép” nên thử ở Châu Á

19 Dec 2018
desktop-image mobile-image

Bạn cảm thấy chán nản với công việc và mọi thứ xung quanh? Bạn cần đến một cảm giác khác, thứ gì đó “đã” và vượt qua chính biên giới của bạn? Vậy bài viết này sẽ giúp bạn có thêm ý tưởng để lên kế hoạch chinh phục chính mình chỉ ngay tại Châu Á.

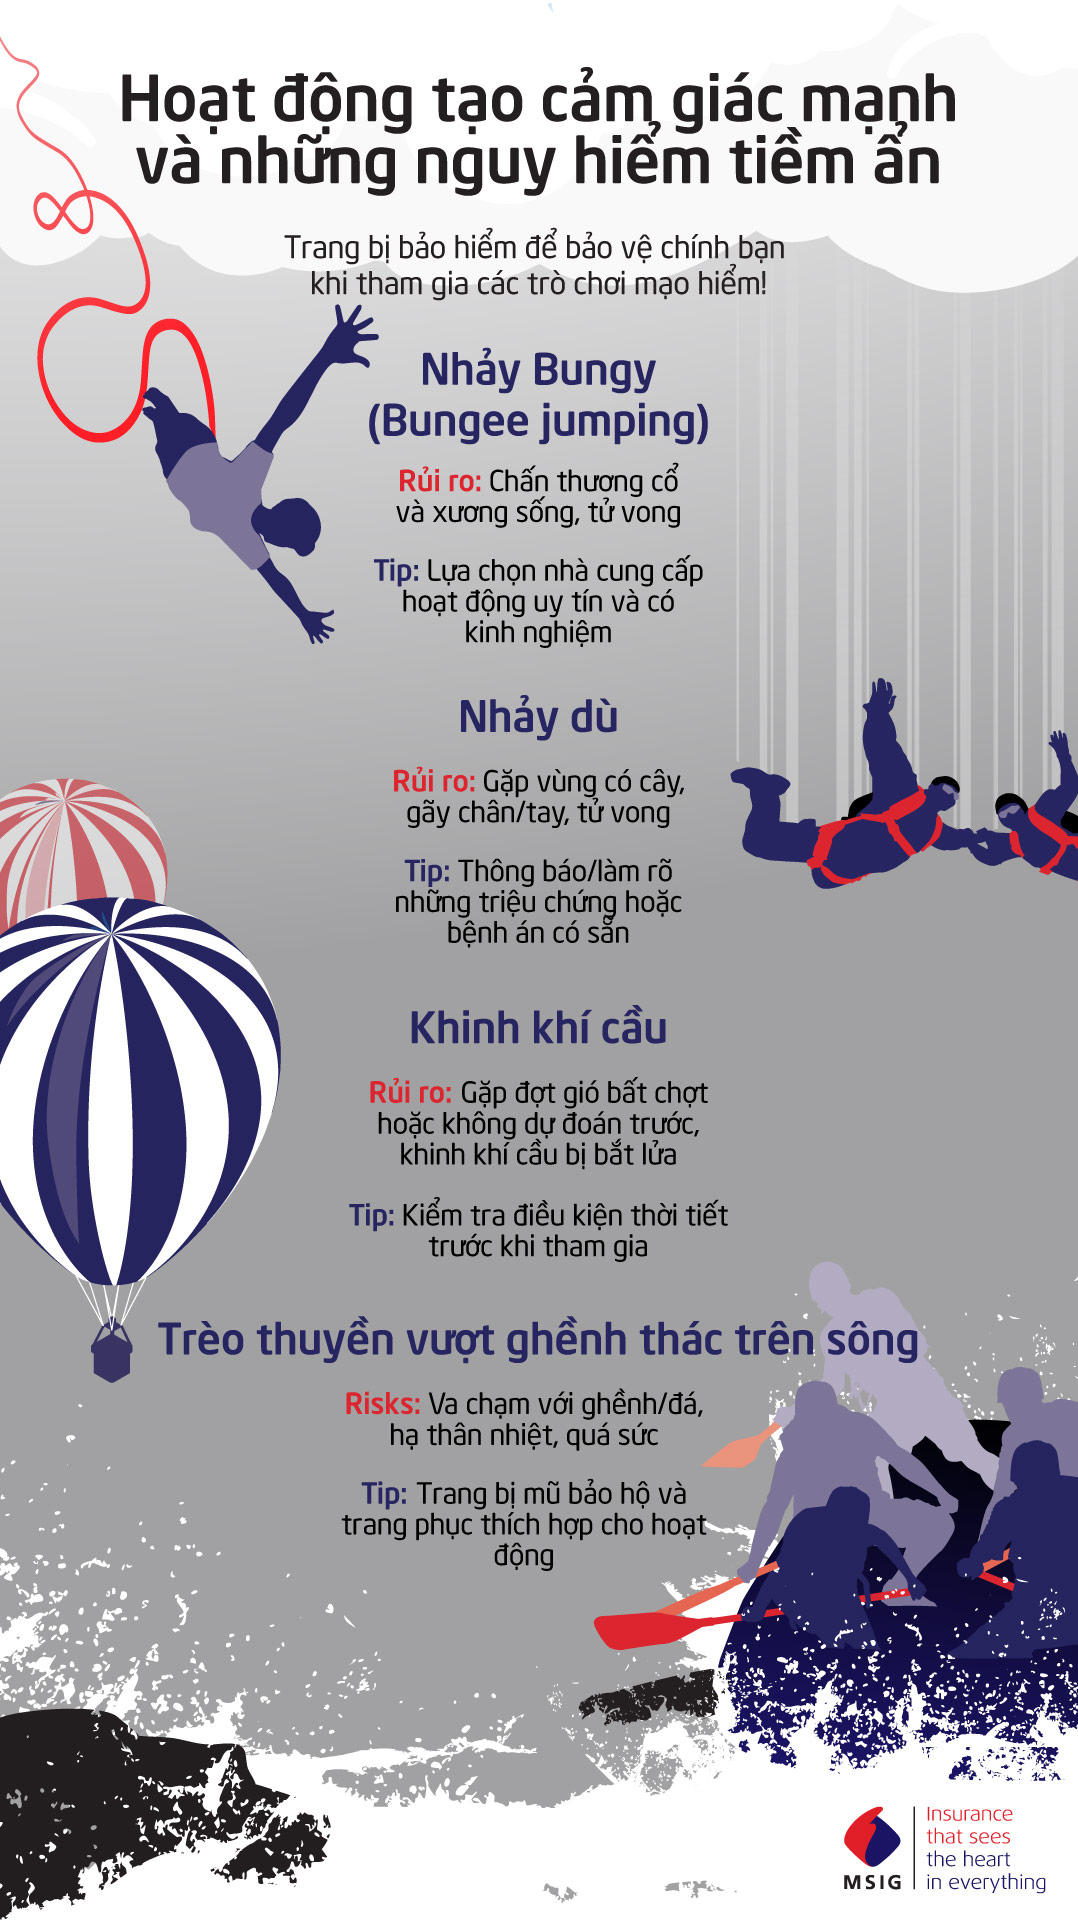
Trèo thuyền vượt ghềnh thác trên sông (Whitewater rafting)

Là hoạt động đang dần trở nên phổ biến trong những năm gần đây, trèo thuyền vượt ghềnh thác có thể coi là một bộ môn thể thao hoàn hảo cho những ai chờ đợi cảm giác hồi hộp và ưa thích các hoạt động với nước. Bạn sẽ được trải nghiệm trên con sông có độ dốc và ghềnh thác hiểm trở mà ở đó, bạn cùng đồng đội phải cùng nhau điều khiển thuyền, vượt qua các con ghềnh, bằng sự khéo léo và sự dũng cảm. Nếu bạn đang tìm kiếm một nơi để trải nghiệm bộ môn này, bạn có thể tham khảo sông Mae Taeng ở Thái Lan nơi thiên nhiên tạo ra những ghềnh sông phù hợp với mọi cấp độ khó-dễ của trò chơi. Nếu bạn thích sự thách thức ở mức độ “cao hơn”, sông Mayhka ở Myanmar sẽ giúp bạn thỏa mãn niềm khao khát ưa mạo hiểm đang bùng cháy trong bạn.

Khinh khí cầu

Đâu đó, lúc nào đó, có thể chúng ta đã nhìn thấy những bức hình đầy ấn tượng của những khối khinh khí cầu bay qua các núi đá vôi và hang động tại Cappadocia, Thổ Nhĩ Kỳ. Nhưng bạn có biết không, chúng ta không cần phải đi xa đến vậy để được ngắm những khoảnh khắc ngoạn mục của thiên nhiên. Tại Bagan, Myanmar, bạn sẽ được chiêm ngưỡng một khung cảnh đầy cảm hứng mang lại từ những ngôi đền cổ và hồ Inle.

Nhảy Bungy (Bungee jumping)

Nếu độ cao không khiến bạn chùn bước, chính ngay tại châu Á cũng có nhưng địa điểm tuyệt vời và phù hợp với nhảy Bungy, ví dụ như tháp nhảy tại AJ Hackett Sentosa, Singapore, nơi bạn có thể dành cả ngày để thăm thú bãi biển và cuộc sống sôi động tại đây; hay khu vực The Last Resort của Nepal, tọa lạc ở một hẻm núi gần biên giới Tây Tạng. Nếu những địa điểm trên vẫn chưa thực sự là thử thách đối với bạn, thì Macau Tower của Trung Quốc với độ cao lớn nhất thế giới sẽ giúp bạn thực hiện một cú nhào lộn ngoạn mục từ độ cao 233 mét!

Nhảy dù

Chúng ta chắc hẳn đã xem trong những bộ phim hành động bom tấn hay trên những quảng cáo ấn tượng, việc bước ra từ máy bay và rơi tự do trên không trung đôi khi thật khiến chúng ta cảm thấy thích thú! Tại chính Châu Á, Dubai đang dần trở thành địa điểm lý tưởng vì có cảnh đẹp và dịch vụ nhảy dù chuyên nghiệp. Bạn có thể thả mình trên bầu trời và tận mắt ngắm khung cảnh của quần đảo nhân tạo Palm Jumeirah. Ngoài ra, bạn cũng có thể đến với Pattaya – Thái Lan để trải nghiệm cú nhảy từ độ cao 4,300 mét – được coi là cao nhất Châu Á.


Hãy thử sức mình với những trải nghiệm tuyệt vời theo cách mà bạn thích, nhưng đừng quên phòng thân bằng bảo hiểm trước khi tham gia bất cứ thử thách nào. Hiện nay, một số gói bảo hiểm du lịch có cung cấp bảo hiểm tùy chọn cho các hoạt động mạo hiểm. Thêm nữa, đây cũng là sự lựa chọn vô cùng tiện lợi khi chúng ta cần cho các chi phí chữa trị y tế khẩn cấp nếu có phát sinh.

BẢO HIỂM DU LỊCH

Tìm hiểu thêm về bảo hiểm du lịch của MSIG Việt Nam tại đây!

Tai nạn “liên hoàn”: Lỗi của ai?

05 Dec 2018
desktop-image mobile-image

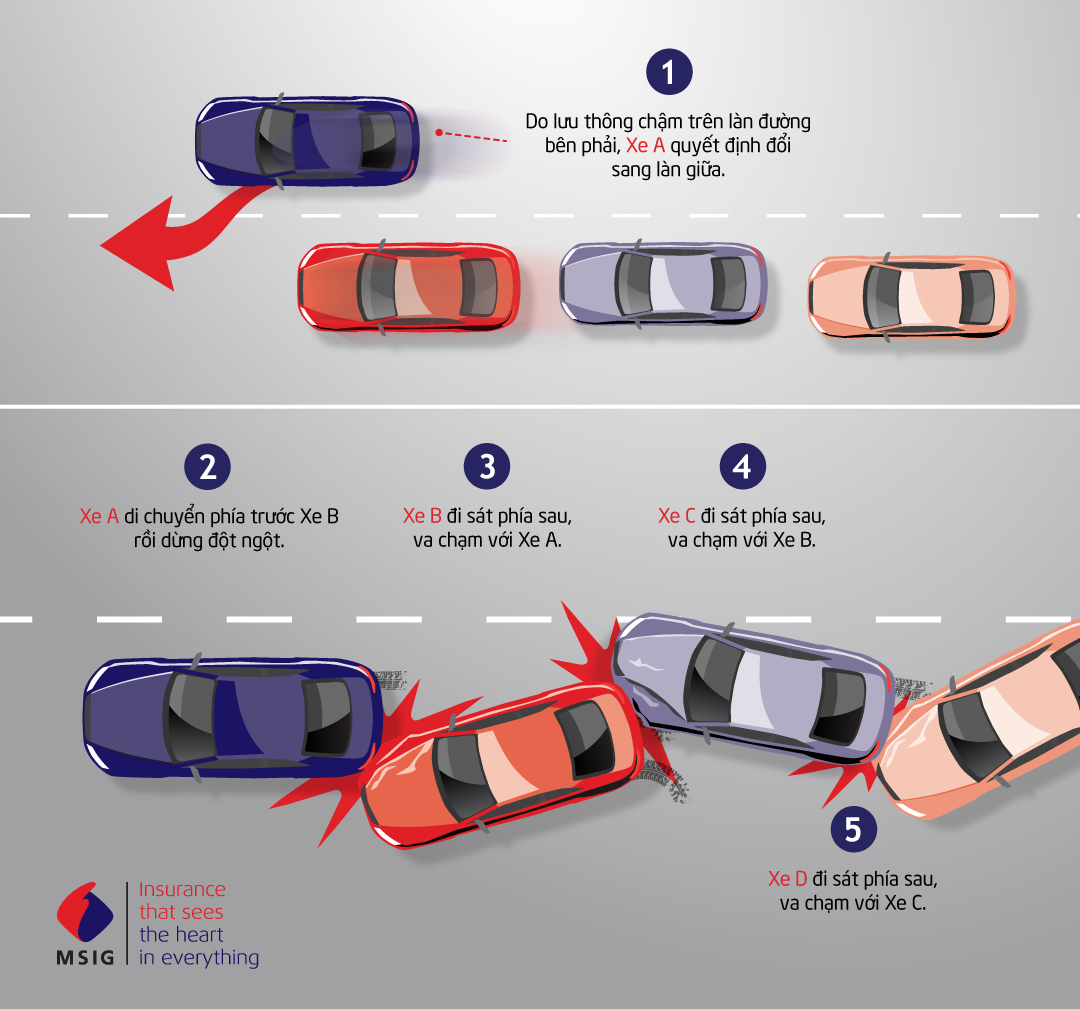
Phần lớn các tai nạn xảy ra cho hai xe đang di chuyển, chiếc xe va chạm phía sau thường chịu trách nhiệm nhiều hơn dựa trên cơ sở của việc giữ khoảng cách an toàn khi phanh. Tuy nhiên, mọi chuyện sẽ trở nên phức tạp hơn khi tai nạn xảy ra với nhiều xe. Và dưới đây là ba trường hợp điển hình.

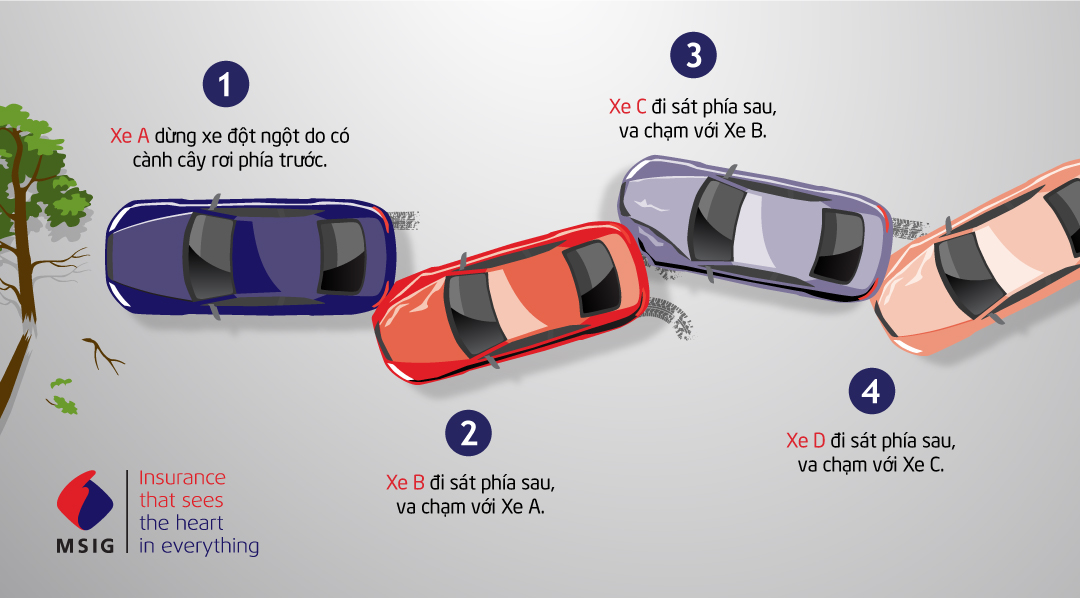
Trường hợp A:

Trường hợp A:

Trong trường hợp này, các xe B,C và D đều không giữ được khoảng cách an toàn khi phanh và không thể dừng xe đúng lúc, vì vậy gây ra va chạm liên tiếp giữa các xe và đều phải chịu trách nhiệm.

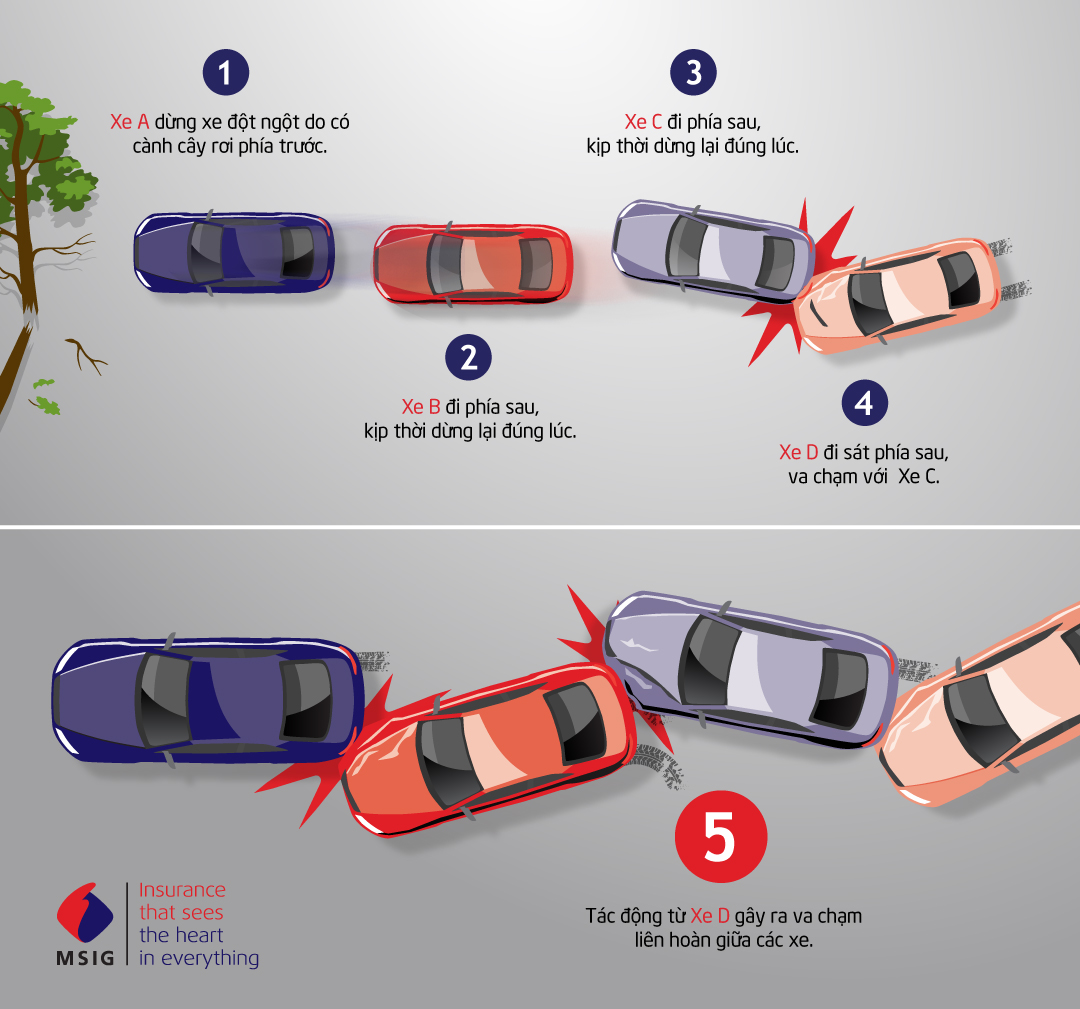
Trường hợp B:

Trường hợp B:

Với va chạm trên, xe D sẽ chịu hoàn toàn trách nhiệm về va chạm liên hoàn do không giữ đúng khoảng cách an toàn khi phanh.

Trường hợp C:

Trường hợp C:

Trường hợp này trông có vẻ giống như trường hợp A, tuy nhiên khi xem kỹ ta sẽ thấy được yếu tố gây ra tai nạn lại đến từ xe A. Như đã đề cập, trong hầu hết các trường hợp tai nạn liên hoàn, chiếc xe phía sau thường phải chịu trách nhiệm dựa trên cơ sở giữ khoảng cách an toàn với xe phía trước. Nếu không có camera hành trình ghi lại hành động lái xe bất cẩn của xe A, lái xe của xe này có thể tránh được trách nhiệm, mặc dù ở trường hợp này đây hoàn toàn là lỗi của lái xe A. Vì vậy, việc lắp đặt hệ thống camera trước và sau cho xe rất quan trọng để tránh khỏi việc phải chịu không đúng trách nhiệm trong các trường hợp tương tự.

Làm gì trong khi gặp sự cố/tai nạn xe:
  1. Giữ bình tĩnh, bật đèn báo chế độ nguy hiểm, và đặt biển báo nguy hiểm tại một khoảng cách phía sau xe để cảnh báo cho các xe đang qua lại.
  2. Trong trường hợp có người bị thương, lập tức gọi cho công an và xe cứu thương.
  3. Chụp lại ảnh hiện trường và các thiệt hại liên quan đến phương tiện (bao gồm biển số xe) ở nhiều góc khác nhau.
  4. Sau khi chụp ảnh, di chuyển phương tiện về lề đường nếu không tạo nên tắc nghẽn đáng kể hoặc trường hợp không có thương vong.
  5. Thu thập thông tin từ những bên liên quan (họ tên đầy đủ, số điện thoại, địa chỉ thường trú, và thông tin công ty bảo hiểm). Nếu có thể, hãy lấy thông tin liên lạc dưới sự chứng kiến của người xung quanh.
  6. Liên lạc đơn vị bảo hiểm của bạn.

Tác dụng của bảo hiểm xe ô tô:

Với những tai nạn có liên quan tới nhiều xe, sẽ khó để xác minh lỗi thuộc về ai. Trong khi bên điều tra đang cố gắng tìm rõ nguyên nhân và trách nhiệm cho các xe, sẽ là bất lợi cho lái xe nếu xe của họ không trang bị camera và không có chứng cứ rõ ràng khi tai nạn xảy ra.

Đây chính là lúc bảo hiểm xe ô tô trở nên tiện dụng. Với hợp đồng bảo hiểm tốt, bạn có thể nhận được trợ giúp về trách nhiệm hay thiệt hại cho các xe khác. Nó có giá trị trong trường hợp B hay C khi lái xe phải gánh trách nhiệm với tai nạn xảy ra. Tuy nhiên, dựa trên các điều khoản chính sách, lưu ý rằng bạn vẫn có thể phải trả một khoản vượt quá trước khi công ty bảo hiểm của bạn thanh toán hết trách nhiệm cho bạn. Và trên hết, quan sát và lái xe an toàn là điều quan trọng nhất.

Tai nạn xe hơi không bao giờ đơn giản, ngay cả những trường hợp chỉ có hai phương tiện. Xem tại đây nếu bạn muốn tìm hiểu thêm về bảo hiểm xe ô tô hoặc liên hệ với chúng tôi tại đây

4 yếu tố ảnh hưởng đến phí bảo hiểm ô tô mà bạn có thể không biết

19 Nov 2018
desktop-image mobile-image

Bạn đã bao giờ tự hỏi nhân viên bảo hiểm xác định phí bảo hiểm xe ô tô của bạn bởi các yếu tố nào? Danh sách dưới đây sẽ giúp bạn trả lời câu hỏi trên, đồng thời cũng sẽ cung cấp cho bạn những mẹo nhỏ xung quanh bảo hiểm xe ô tô.

1. Tuổi thọ của chiếc xe

Khi nhắc đến bảo hiểm ô tô, hầu hết các loại xe đều theo một quy tắc chung: chiếc xe càng “lớn tuổi” thì phí bảo hiểm càng cao. Nguyên nhân là những chiếc xe đã cũ thường có xu hướng hư hỏng lớn hơn vì yếu tố hao mòn. Mặt khác, xe mới thường được lắp đặt và cập nhật hệ thống hiện đại và các tính năng an toàn khác mà có thể giảm rủi ro gặp tai nạn cho người lái xe.

Tip: Nếu bạn đang sở hữu chiếc xe thuộc hàng “đồ cổ”, hãy cân nhắc việc lắp đặt thêm những hệ thống an toàn ví dụ như cảm biến điểm mù và hệ thống cảnh báo va chạm phía trước.

2. Nghề nghiệp của chủ xe

Đối với một số nhà cung cấp bảo hiểm, tính chất công việc của chủ xe cũng là một yếu tố. Chẳng hạn, một nhân viên bán hàng hàng ngày có thể sẽ phải lái xe tới nhiều địa điểm khác nhau, chính vì vậy, nguy cơ rủi ro gặp tai nạn cũng nhiều hơn, và do đó, phí bảo hiểm chiếc xe của anh chàng này cũng sẽ cao hơn. Ở một diễn biến khác, nếu anh chàng đó là một nhân viên hành nghề nhân sự và chỉ phải lái xe trong giờ cao điểm – điều sẽ giảm nguy cơ gặp tai nạn trên đường – thì phí bảo hiểm cho xe của nhân viên nhân sự này cũng sẽ thấp hơn.

Tip: Nếu bạn thường xuyên phải lái xe vì công việc, bạn nên đăng ký bảo hiểm xe của mình dưới tên công ty của bạn hơn là dưới tên cá nhân.

3. Loại xe

Một vài công ty bảo hiểm còn tự xây dựng chỉ số độ lái xe an toàn bằng việc sử dụng thông tin bồi thường của khách hàng và phân tích báo cáo toàn ngành. Những chiếc xe đắt tiền thường được coi là dễ bị va chạm và dễ bị trộm, và đương nhiên, yếu tố này dẫn đến việc phí bảo hiểm của chiếc xe cũng cao hơn.

Tip: Trước khi mua chiếc xe mới, bạn nên kiểm tra thông tin với đại lý bán xe để biết rõ nếu chiếc xe này có chỉ số an toàn cao hay không.

4. Lịch sử lái xe

Nếu lịch sử lái xe của bạn có “thiên hướng” hay va chạm và gặp tai nạn, khả năng cao bạn sẽ phải trả một mức phí cao hơn cho bảo hiểm xe. Mặt khác, nếu hồ sơ của bạn “trong sạch” thì bạn cũng sẽ được giảm giá cho phí bảo hiểm xe của mình.

Tip: Xây dựng một thói quen lái xe an toàn cho việc phanh, cua, và tăng tốc sẽ giảm khả năng bạn cùng chiếc xe của mình gặp tai nạn. Hơn nữa, sau một năm mua bảo hiểm xe, hãy kiểm tra với đại lý bán bảo hiểm để chắc rằng hồ sơ của bạn “không tì vết”, vì có khả năng bạn sẽ nhận một phần ưu đãi cho thói quen lái xe cẩn thận.

Hãy tìm đọc thêm về gói bảo hiểm ô tô của bạn bằng cách hiểu rõ hơn về các khoản bồi thường và giới hạn. Xem thêm tại đây để biết hơn về các sản phẩm bảo hiểm xe của chúng tôi.

Bảo hiểm Du lịch: Những phạm vi bảo hiểm cho các trường hợp khác nhau

19 Nov 2018
desktop-image mobile-image

Chúng ta đi du lịch với rất nhiều lý do. Cho đù đó là một chuyến đi chụp ảnh cưới ở nước ngoài hay tranh thủ đưa gia đình bạn đi nghỉ lễ, dưới đây là một vài phạm vi bảo hiểm du lịch mà bạn cần biết tới.

1. Nếu bạn chuẩn bị cho chuyến chụp hình của mình …

Với khung cảnh là biểu tượng tháp Eiffel hay Rừng Seoul ở Hàn Quốc, đây là một xu hướng mới nổi để những tay chụp ảnh được đi đến các nước khác và tìm kiếm những bức ảnh để đời. Khi đó, bạn sẽ cần mang theo các công cụ máy ảnh, và cũng giống như các tài sản khác, những vật này cũng có khả nặng bị hư hỏng hay thất lạc trong quá trình di chuyển. Để giảm thiểu bất kể chi phí sửa chữa hay thay thế nào, bạn nên tìm kiếm một gói bảo hiểm du lịch mà cung cấp phạm vi bảo hiểm cho mất mát hay hư hại hành lý.

2. Nếu bạn là một người yêu ẩm thực …

Nếu vậy, bạn sẽ luôn tìm được những món ăn mới và hấp dẫn trong những chuyến đi của mình. Tuy nhiên, cũng giống như sự thích thú khi thưởng thức các món ăn địa phương, sẽ là thông thái nếu bạn đã phòng thân cho mình một gói bảo hiểm du lịch. Lý do là bởi các trường hợp ngộ độc thức ăn thường khá phổ biến khi chúng ta đi nước ngoài và chi phí dịch vụ y tế có thể sẽ rất cao. Vì vậy, hãy tìm kiếm gói bảo hiểm du lịch có bao gồm các phúc lợi tại bệnh viện ở nước ngoài.

3. Nếu bạn đi “phượt” ở một đất nước khác …

Khi đến chơi một vùng đất mới lạ, có một số cách thú vị để đi ngắm cảnh như chạy xe đường dài – ví dụ nhé, hãy nghĩ về việc lái xe xuống con đường Great Ocean ở Úc nào! Tuy nhiên là trừ khi bạn có bạn bè hay họ hàng mà họ sẵn lòng cho bạn mượn chìa khóa xe, còn không thì bạn sẽ cần lựa chọn để thuê một chiếc xe và tự trải nghiệm cảm giác lái xe đường dài. Nếu bạn biết trước rằng, bạn sẽ thuê một chiếc xe như vậy, hãy tìm hiểu trước về phần vượt quá bảo hiểm của xe (hay mức được khấu trừ bảo hiểm hoặc các điều kiện tương tự) trong trường hợp nếu xảy ra mất mát hoặc thiệt hại cho chiếc xe được thuê. Và sau cùng, hãy đảm bảo rằng gói bảo hiểm du lịch bạn mua cũng có khả năng chi trả cho ít nhất một phần của mức vượt bảo hiểm đó.

4. Nếu bạn đưa gia đình đi nghỉ dưỡng …

Trẻ em là đối tượng dễ bị ngộ độc thức ăn hơn khi ăn các món lạ tại nước ngoài, cũng như việc dễ bị va chạm và chấn thương hơn trong khi đi du lịch. Chính vì vậy, sẽ là hợp lý hơn nếu bạn mua một gói bảo hiểm du lịch cho gia đình mà không chỉ bảo vệ cho cả gia đình bạn (bao gồm cả trẻ em và người già), mà còn có thể được bán với mức phí rẻ hơn so với việc mua lẻ từng đơn bảo hiểm.

5. Nếu bạn đi công tác ra nước ngoài …

Nếu vậy thì sao? Không giống việc đi du lịch nước ngoài, việc đi công tác có thể sẽ rất căng thẳng và bận rộn cho bạn. Nếu điểm đến của bạn là một đất nước hoàn toàn mới, bạn có thể sẽ phải mất một thời gian để quen với thức ăn và thời tiết ở đây. Chính vì vậy, hệ thống miễn dịch của bạn cũng sẽ yếu đi, làm cho cơ thể bạn dễ mắc bệnh hoặc ốm khi ở nước ngoài. Trong trường hợp phải thường xuyên đi như vậy, bạn nên cân nhắc mua một gói bảo hiểm du lịch thường niên (dành cho cả năm) có phạm vi bảo hiểm cho viện phí ở nước ngoài.


Nếu bạn muốn tìm hiểu thêm về bảo hiểm du lịch, hãy đọc thêm tại đây.

Xe cứu thương vs. Taxi: nên gọi ai trong tình huống khẩn cấp?

01 Oct 2018
desktop-image mobile-image
Giả sử rằng:

Một đêm nọ, Quỳnh bị đánh thức bởi một cơn đau bụng dữ dội. Trong vài tiếng sau đó, cô nằm vật lộn trên trên giường vì cơn đau không thuyên giảm đi chút nào cho đến khi Quỳnh không thể chịu được nữa, cô quyết định gọi taxi thay vì xe cứu thương.

Bạn đoán được lý do là gì không?

Chi phí di chuyển bằng xe cứu thương thường rất đắt đỏ. Đó là lý do vì sao rất nhiều người sử dụng xe taxi thay vì xe cứu thương để di chuyển đến cơ sở y tế. Nhưng vì sao xe cứu thương lại đắt đến vậy? 

Có hai yếu tố chính giải thích cho câu hỏi trên. 

Trước tiên là mức độ nghiêm trọng của tình huống cứu thương. Ở một số quốc gia, di chuyển bằng xe cứu thương không tốn của người bệnh một đồng nếu đó là trường hợp khẩn cấp như đau tim hoặc đột quỵ. Tuy nhiên, trường hợp phải trả chi phí xe cứu thương sẽ được tính khi đó là trường hợp không khẩn hợp, cho dù người bệnh thực sự trải qua cơn đau giữ dội trong thời điểm đó. 

Thứ hai, loại xe cứu thương cũng là một yếu tố. Tại một số các quốc gia, dịch vụ xe cứu thương công cộng được coi là kém hiệu quả. Chính vì vậy, mọi người thường ưu tiên sử dụng xe cứu thương tư nhân hơn vì độ đáng tin cậy. Tuy nhiên giá của những loại xe này cũng đắt hơn so với xe công cộng. 

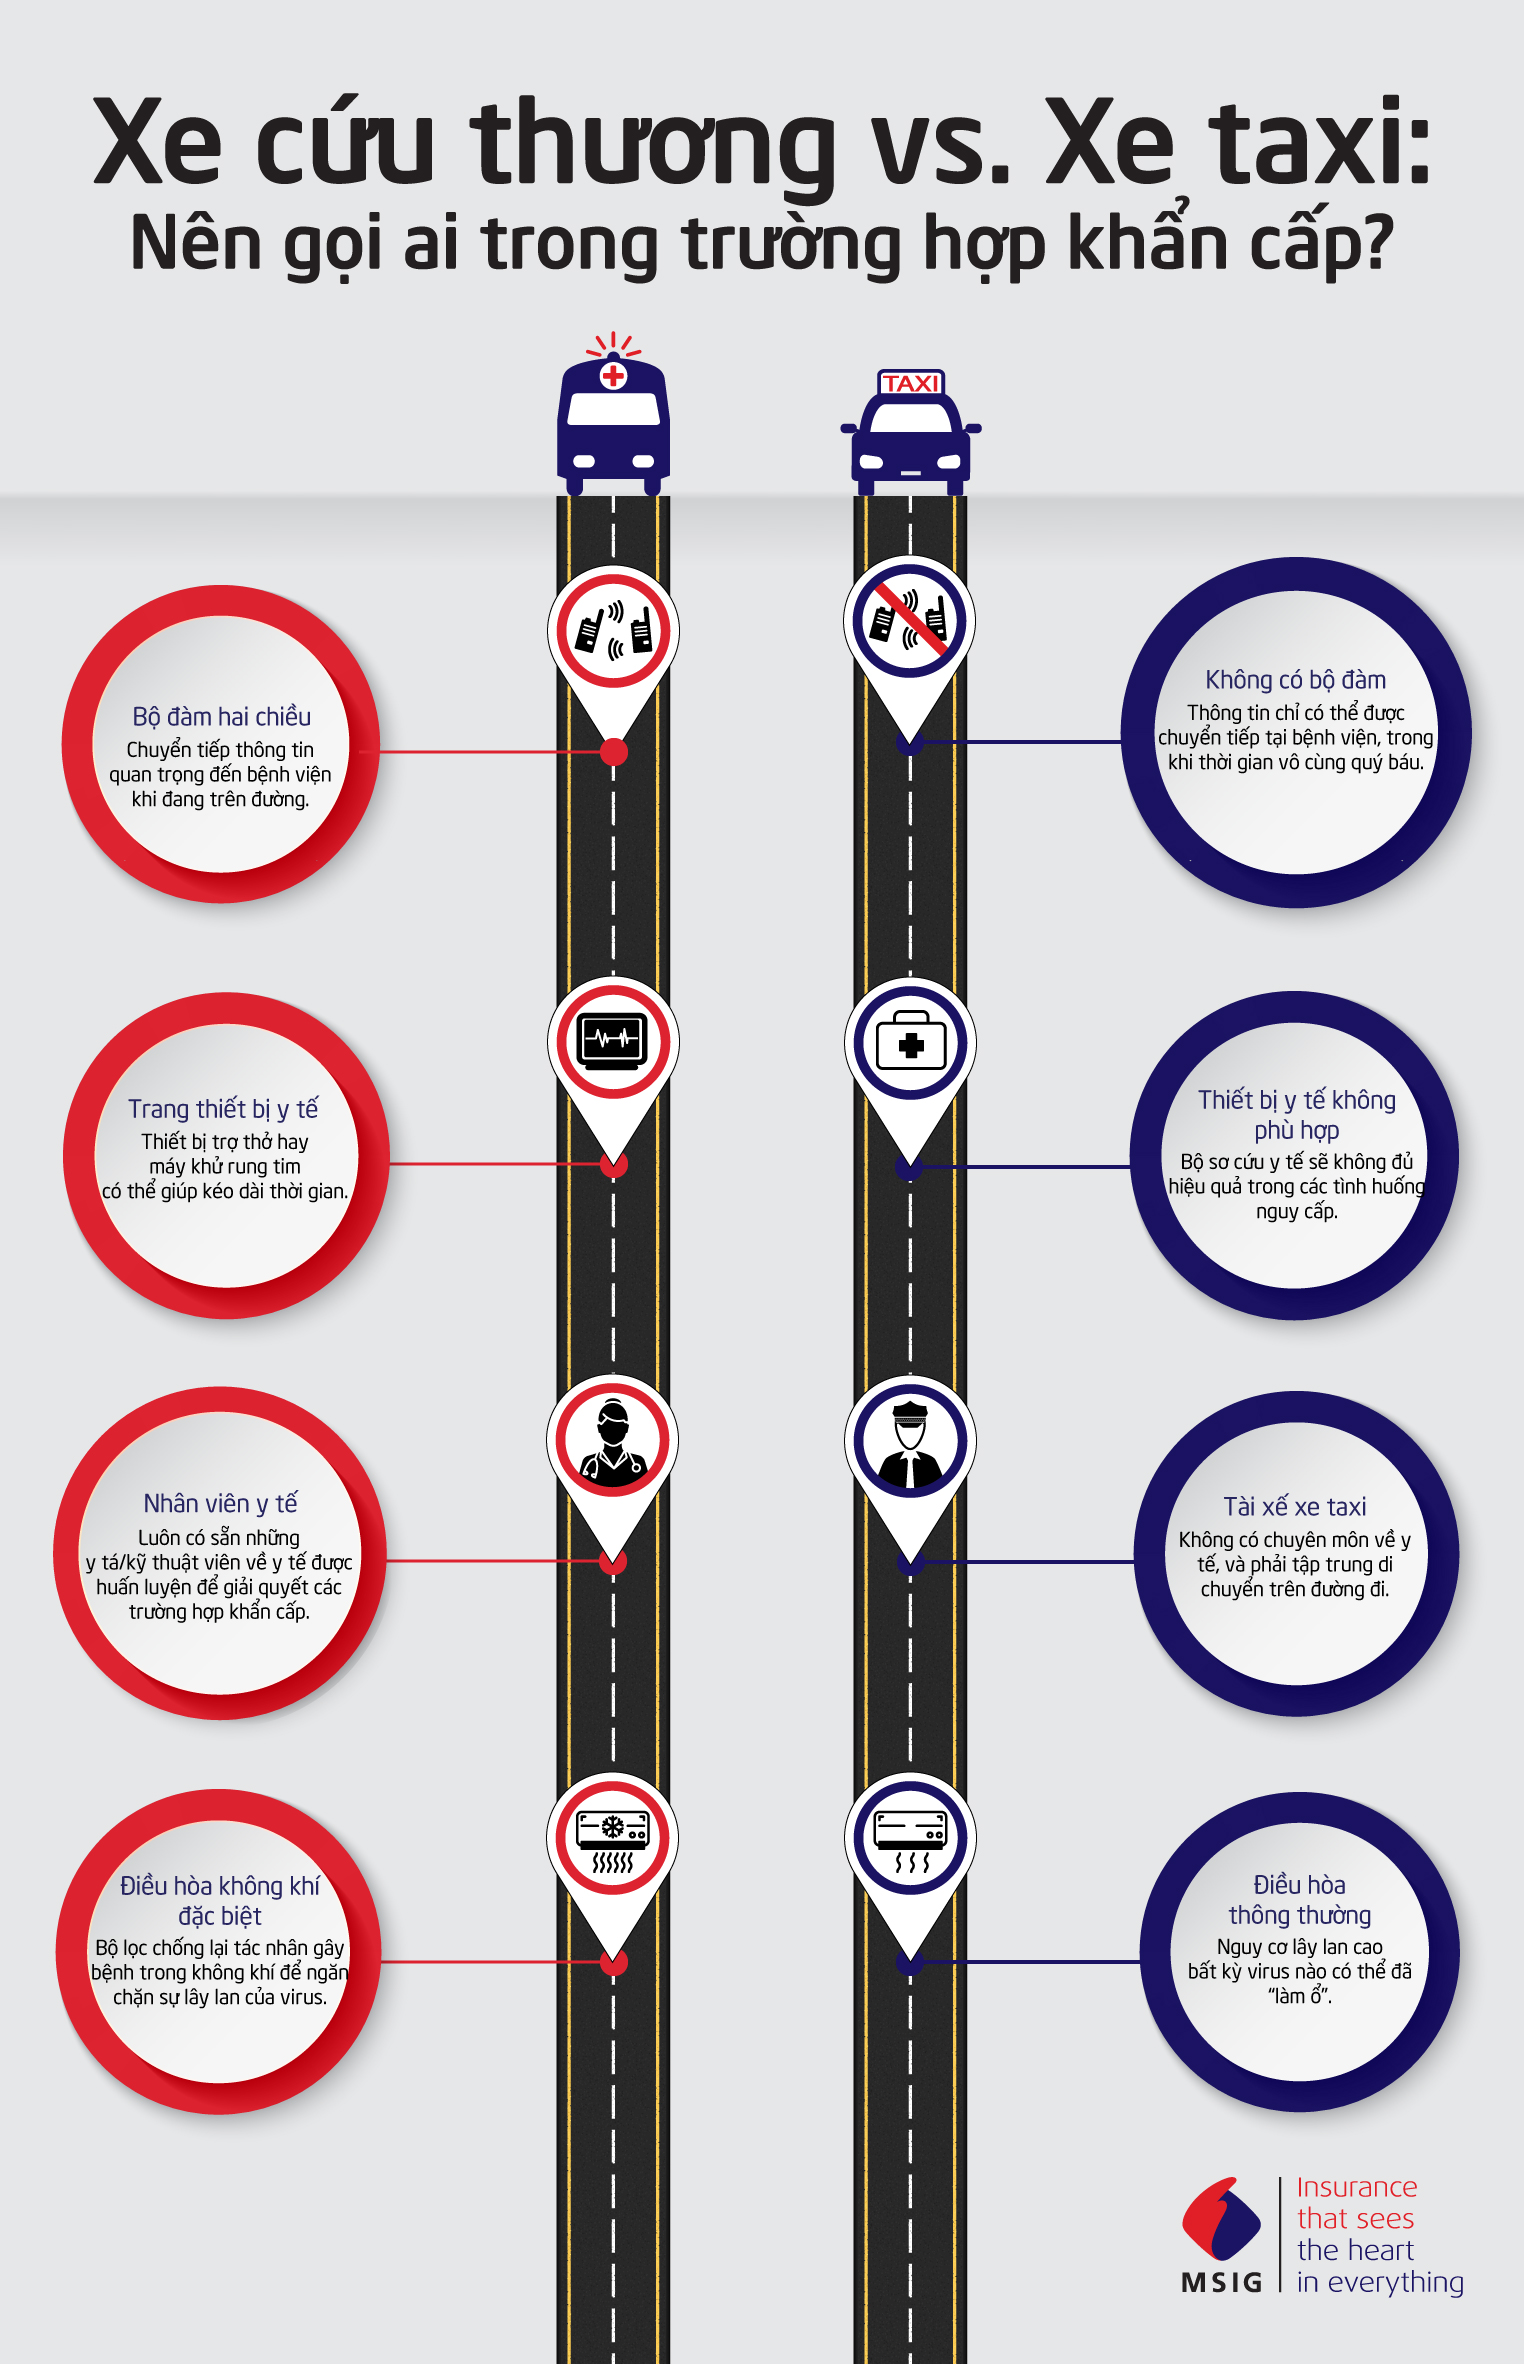
Có thể nói taxi là một cách để giảm thiểu chi phí khi di chuyển, tuy nhiên loại hình di chuyển này cũng có những giới hạn nhất định. Chi phí cho một chuyến xe cứu thương đã một phần bao gồm cho những thiết bị y tế và cả những y tá cứu thương được đào tạo để có thể cứu mạng người trên quãng đường di chuyển đến bệnh viện. Trong khi không phải tất cả các gói bảo hiểm sức khỏe đều chi trả cho danh mục xe cứu thương, chúng ta cũng nên nhìn ra tầm quan trọng của việc gọi và sử dụng sự trợ giúp chuyên nghiệp một cách kịp thời – hay nói cách khách là đúng người và đúng thời điểm – để không phải đặt tính mạng con người vào nguy hiểm chỉ để tiết kiệm một khoản bỏ ra. Nếu đã có bảo hiểm sức khỏe trong tầm tay thì sau cùng, bạn vẫn sẽ được bảo vệ trước các chi phí nhập viện và thuốc men. 

Cùng tìm hiểu xem điều gì khiến xe cứu thương khác biệt với taxi thông thường – nắm được thông tin này có thể sẽ cứu mạng chúng ta! 

Xe cứu thương vs. Taxi: nên gọi ai trong tình huống khẩn cấp.

Health


Trong trường hợp khẩn cấp, hãy gọi và sử dụng cho đúng sự trợ giúp và luôn đi kèm theo bảo hiểm sức khỏe bên bạn để giảm bớt gánh nặng chi phí. Bạn có thể tìm hiểu thêm về các sản phẩm bảo hiểm sức khỏe của chúng tôi tại đây.

Xóa bỏ những phỏng đoán liên quan đến bảo hiểm cháy nổ

19 Sep 2018
desktop-image mobile-image

Những thông tin về bảo hiểm sức khỏe hay bảo hiểm xe cơ giới thường được cập nhật thường xuyên. Trong khi đó, bảo hiểm nhà nói chung và bảo hiểm cháy nổ nói riêng lại được ít phổ cập hơn. Trong bài viết lần này, chúng tôi sẽ giúp các bạn đọc làm rõ những phỏng đoán về các gói bảo hiểm có bao gồm phạm vi cháy nổ.

Bảo hiểm cho phạm vi cháy nổ chỉ dành riêng cho mục đích cháy nổ?

Không. Khác với tên gọi, các phạm vi bảo hiểm về cháy nổ thường bảo lãnh cho các sự cố khác nhau từ nổ, lũ lụt, đến không tặc, tùy thuộc gói bảo hiểm, Chính vì vậy, trước khi đặt bút ký vào hợp đồng bảo hiểm, khách hàng cần biết rõ nhu cầu cá nhân để chọn được phạm vi bảo hiểm phù hợp. Ví dụ, nếu khu vực bạn sinh sống dễ bị ngập úng, hãy chắc chắn rằng đơn bảo hiểm bạn mua cũng đã bao gồm cả điều này.

Có phải các bảo hiểm nhà cửa cung cấp cùng một phạm vi cho bảo hiểm cháy nổ?

Bảo hiểm nhà cửa có thể:

  • Chỉ bảo hiểm cho phần nội thất
  • Chỉ bảo hiểm cho phần cấu trúc nhà
  • Hoặc cả nội thất và phần cấu trúc nhà


Chính vì sự đa dạng này, việc làm rõ các điều khoản và phạm vi là rất quan trong. Bạn luôn luôn có thể trao đổi với những chuyên gia để hiểu kỹ hơn về sản phẩm bạn đăng ký.

Phạm vi bảo hiểm cháy nổ chỉ hữu hiệu khi cháy xuất phát từ ngôi nhà bạn đăng ký bảo hiểm?

Không hẳn. Trong nhiều trường hợp, bảo hiểm có phạm vi cháy nổ có thể bảo lãnh cho chi phí phát sinh từ việc cháy không xuất phát từ nhà của bạn. Nếu lửa bùng phát từ một nhà bên cạnh và lan sang nhà bạn, bạn có thể tin tưởng vào công ty bảo hiểm để chi trả cho những tổn thất về đồ đạc vì bạn đã có sẵn bảo hiểm nhà cửa trong tay.

Bảo hiểm cho phạm vi cháy nổ không thực sự quan trọng?

Điều này không đúng. Đối với nhiều gia đình, khoản quỹ cho trường hợp khẩn cấp thường không có sẵn hoặc không đủ để chi trả khi có sự cố phát sinh. Những chi phí này bao gồm thiệt hại về cấu trúc/phần xây dựng nhà, thay thế/sửa chữa đồ đạc trong nhà, hay như chi phí cho nơi ở tạm thời trong thời gian sửa chữa. Đầu tư vào một gói bảo hiểm nhà cửa với phạm vi bảo hiểm cháy nổ có thể giảm nhẹ gánh nặng tài chính khi có sự cố xảy đến với ngôi nhà của bạn.
 

Tìm hiểu thêm về phạm vị cháy nổ trong danh mục bảo hiểm nhà cửa tại đây.

5 điều hầu hết mọi người bỏ qua khi mua bảo hiểm sức khỏe

01 Aug 2018
desktop-image mobile-image

Bạn đã bao giờ nghe nhắc đến những khoản bồi thưởng lớn bị từ chối? Sơ suất có thể dẫn đến một cái giá đắt. Để giúp bạn có cái nhìn sâu hơn, dưới đây là 5 điều bạn cần để ý đến khi mua bảo hiểm sức khỏe.

1. Luôn cập nhật bộ hồ sơ y tế.

“Trước khi gặp một đại lý bảo hiểm, bạn nên mang theo hồ sơ khám chữa bệnh cá nhân để được tư vấn và chỉ ra những điểm bất lợi cho hợp đồng bảo hiểm của bạn.”

Chúng ta luôn được tư vấn nên khám sức khỏe định kỳ ít nhất mỗi năm một lần. Trong rất nhiều trường hợp, người khám bệnh không được giải quyết bồi thường vì những bệnh tật có sẵn nhưng không được phát hiện và khai báo trước.

 
Tip: Trước khi gặp một đại lý bảo hiểm, bạn nên mang theo hồ sơ khám chữa bệnh cá nhân để được tư vấn và chỉ ra những điểm bất lợi cho hợp đồng bảo hiểm của bạn.

2. Kiểm tra lịch sử bệnh lý của gia đình.

Biết được tình trạng sức khỏe của bản thân là điều tối thiểu, nhưng đừng dừng lại ở đó. Nếu gia đình bạn có tiền sử bênh lý ví dụ như các bệnh cao huyết áp hoặc hen xuyễn, bạn cũng có khả năng mắc các bệnh này. Cho dù bạn có một lối sống khỏe mạnh, trong bộ gen của bạn cũng có sẵn một phần của người nhà bạn. Vì vậy, luôn kiểm tra tiền sử bệnh lý của gia đình trước khi quyết định mua bảo hiểm sức khỏe, và đừng quên phải chắc chắn rằng hợp đồng đó có bảo hiểm cho những điều kiện và trường hợp cụ thể.

3. Kiểm tra mức phí khám chữa bệnh tại nước ngoài.

Nếu bạn là người thường xuyên phải di chuyển bằng máy bay và đôi khi bạn cảm thấy cơ thể mệt mỏi khi đi sang nước ngoài vì phải thích nghi với thời tiết, thức ăn, hay ngay cả căng thẳng. Sử dụng dịch vụ khám chữa tại nước ngoài thông thường sẽ rất đắt đỏ kèm theo đó là những rắc rối khi không có đầy đủ hồ sơ bệnh lý và cả rào cản ngôn ngữ. Trong trường hợp đặc biệt, người bệnh còn phải được đưa về quê hương để tiếp túc điều trị, vì vậy nên tìm hiểu kỹ và lựa chọn một cách thông thái để sử dụng gói bảo hiểm mà có thể chi trả cho những di chuyển tốn kém như vậy.

4. Khai báo trung thực.

“Cái giá phải trả cho lời khai không trung thực sẽ còn cao hơn nếu bị phát hiện ”

“Anh/chị có hút thuốc hoặc hay sử dụng rượu bia không?” Thông thường chúng ta hay được hỏi câu hỏi này khi bắt đầu làm thủ tục mua bảo hiểm sức khỏe. Hút thuốc hay uống rượu bia nhiều có thể làm tăng giá mức bảo hiểm của bạn nhưng cái giá phải trả cho lời khai không trung thực sẽ còn cao hơn nếu bị phát hiện. Trường hợp nặng nhất bạn có thể sẽ bị mất đi quyền lợi bảo hiểm và gặp khó khăn khi đăng ký mua bảo hiểm sức khỏe sau này.

5. Thường xuyên xem lại gói bảo hiểm của bạn.

Kể cả đã mua bảo hiểm sức khỏe, bạn vẫn nên xem lại mức bảo hiểm của mình hàng năm để đảm bảo rằng bạn được cập nhật với bất cứ điều khoản nào thay đổi. Ví dụ, mỗi gói sẽ có mức bảo hiểm cho các loại danh mục thuốc khác nhau. Loại thuốc mà bạn vẫn đang sử dụng nếu bị liệt vào danh sách các loại thuốc đặc biệt có thể sẽ là yếu tố khiến mức phí đóng bảo hiểm trở nên cao hơn hoặc có thể sẽ bị loại khỏi danh mục được bảo hiểm. Trong trường hợp này, đổi sang một gói bảo hiểm khác có lẽ là một lựa chón đúng đắn hơn.

Khi không chắc về bất cứ điều gì, hãy luôn yêu cầu được làm rõ. Nếu bạn có thắc mắc về bảo hiểm sức khỏe, hãy liên hệ với chúng tôi tại đây.
Cách lên kế hoạch cho một chuyến đi đường dài hoàn hảo

01 Aug 2018
desktop-image mobile-image

Vậy là những ngày nghỉ đang đến rất cận kề rồi và bạn thì chưa có kế hoạch nào cả. Một chuyến đi chơi xa với hội bạn thân sẽ khiến cho hè này trở nên khó quên! Cùng bỏ túi những bí kíp để sẵn sàng chinh phục chặng đường dài:

1. Ghé thăm xưởng bảo dưỡng xe.

Để giảm thiếu rủi ro tai nạn, bạn nên đến điểm bảo dưỡng xe một tuần trước khi xuất phát lên đường. Kiểm tra dầu phanh và lốp xe, và có thể thay dầu xe nếu cần thiết. Thêm vào đó, đảm bảo rằng bạn có mang theo những vật dụng cứu hộ như lốp dự phòng, bộ dụng cụ sơ cứu và tam giác phản chiếu cảnh báo.

2. Đầu tư vào một gói bảo hiểm xe tốt.

Không nên ngoại trừ những trường hợp xảy ra trên đường đi, và sẽ là một lựa chọn thông thái nếu bạn chọn cho mình một gói bảo hiểm xe cơ giới, như bảo hiểm ô tô của MSIG, sẵn sàng hỗ trợ nếu bạn đang “mắc kẹt” đâu đó và cần trợ giúp kéo, khởi động máy, hay khóa máy.

3. Download an offline map.

Maps can easily be found in the app store or online these days. However, some places may not have Wi-Fi and you may also want to save on data usage. To get around this, download those maps, or better yet, plot your route in advance into your phone so that you can access it even when you’re offline.

4. Pack the right kind of food.

Driving can be tiring and monotonous, especially on long straight roads. As such, stay away from carbohydrates and sugary treats such as white bread and pastries that can make you sleepy. Instead, consider trail mix and nuts to give you a sense of fullness and energy.

5. Have sufficient water at hand.

Dehydration can also lead to drowsiness, so make sure you are constantly hydrated and stay away from carbonated drinks. Most importantly, alcoholic beverages are a huge no-no. Motor insurance provides useful coverage for fortuitous accidents, but not for those under the influence of alcohol

Having a comprehensive motor insurance plan can set your heart at ease for an awesome road trip. Find out more about the various motor insurance plans we have available here.

Bảo hiểm ô tô và các mẹo được chia sẻ khắp thế giới

19 Jul 2018
desktop-image mobile-image

Những lời khuyên thực sự tốt khi được đưa ra bởi những người trực tiếp trải nghiệm vào các sự cố. Dưới đây và những lưu ý đáng ghi lại từ những lái xe trên khắp thế giới để giúp bạn tìm mua được bảo hiểm xe ô tô tốt nhất và tận dụng tối đa hợp đồng bảo hiểm đó.

1. “Trung thành” cũng được tính.

Sử dụng bảo hiểm của một công ty trong một thời gian dài cũng có những lợi ích đáng kể. Một công ty bảo hiểm tốt sẽ đem tới cho khách hàng lâu năm (khách hàng thân thiết) những ưu đãi, ví dụ như chiết khấu hoặc những khoản thưởng khi không có yêu cầu bồi thường. Nếu hợp đồng bảo hiểm xe ô tô của bạn sắp hết hạn và đâu đó bạn thấy có công ty bảo hiểm khác đang giới thiệu cùng gói bảo hiểm với mức phí thấp hơn, hãy kiểm tra nếu mức miễn thường (số tiền mà tổn thất trong khoản đó không được bồi thường) cao hơn hay không. Đổi sang một công ty bảo hiểm khác cũng có nghĩa là bạn sẽ phải từ bỏ bộ hồ sơ với những ưu đãi khi không có yêu cầu bồi hoàn hay những khoản giảm trừ miễn thường mà bạn kiếm được qua các năm.

2. Không phải lỗi của bạn, hãy cứ báo cáo.

Trong trường hợp có tai nạn, hãy cứ gọi cho công ty bảo hiểm ngay cả khi bạn không phải là người có lỗi. Một công ty bảo hiểm tốt sẽ đảm bảo chi trả cho những hóa đơn sửa chữa. Trường hợp không báo cáo lại có thể dẫn tới những rắc rối trong quá trình giải quyết, đặc biệt nếu câu chuyện bị thay đổi một chiều từ phía còn lại.

3. Chọn xe một cách thông thái.

“Một số loại xe nhất định có chi phi sửa chữa cao hơn hoặc có khả năng là mục tiêu cho kẻ xấu chiếm đoạt hoặc cướp.”

Loại xe mà bạn lái có thể ảnh hưởng đến hạn mức bảo hiểm cho chiếc xe của bạn. Đây là hệ quả của của việc một số loại xe nhất định có chi phí sửa chữa cao hơn hay có khả năng là mục tiêu cho kẻ xấu chiếm đoạt hoặc cướp. Các dòng xe thể thao thường thuộc về nhóm có phí bảo hiểm cao hơn này, trong khi những loại xe hơi thông thường với trang bị tính năng an toàn phổ thông sẽ có giá cả phải chăng hơn. Vì lẽ này, bảo hiểm xe ô tô nên được cân nhắc và mua cùng khi bạn quyết định mua một chiếc ô tô mới.

4. Tham khảo thông tin từ các nguồn ngoại tuyến (offline) và trực tuyến (online).

Với xu thế sử dụng những nền tảng trực tuyến hiện nay của các công ty bảo hiểm, thông tin gần như luôn sẵn sàng đến tận tay người dùng. Người dùng vì vậy cũng nhanh nhạy tiếp cận được những ưu đãi tốt nhất qua các trang web và các trang mạng xã hội. Tuy nhiên, hãy nghiên cứu ngay cả khi bạn không “online” bằng việc gọi trực tiếp cho các đại lý bảo hiểm để nắm bắt một cách rõ ràng các ưu đãi, giảm giá và những chương trình có thể chưa xuất hiện trên mạng. Hay đơn giản bạn chỉ cần nhấc máy và gọi điện đến công ty bảo hiểm để được giải đáp các thắc mắc.

5. Đánh giá cao tầm quan trọng của bảo hiểm.

Không vô cớ mà các chủ xe được yêu cầu phải mua Bảo hiểm trách nhiệm dân sự bắt buộc xe ô tô hay những gói bảo hiểm bắt buộc tương tự bởi luật pháp. Những gói bảo hiểm này được nêu lên như một sự đảm bảo rằng người lái xe được bảo vệ và được đền bù đầy đủ trong trường hợp có tai nạn xảy ra. Các chấn thương và thiệt hại tài sản có thể sẽ rất đắt đỏ, và cũng có những trường hợp người gặp tai nạn không đủ khả năng chi trả vì không có bảo hiểm. Đây chính là lí do trang bị bản thân với các gói bảo hiểm là lớp phòng bị đầu tiên cho bạn và những người lái xe xung quanh.

Nếu có bất cứ thắc mắc nào về bảo hiểm ô tô online, bạn có thể tìm hiểu thêm tại bảo hiểm xe cơ giới.

Back to top